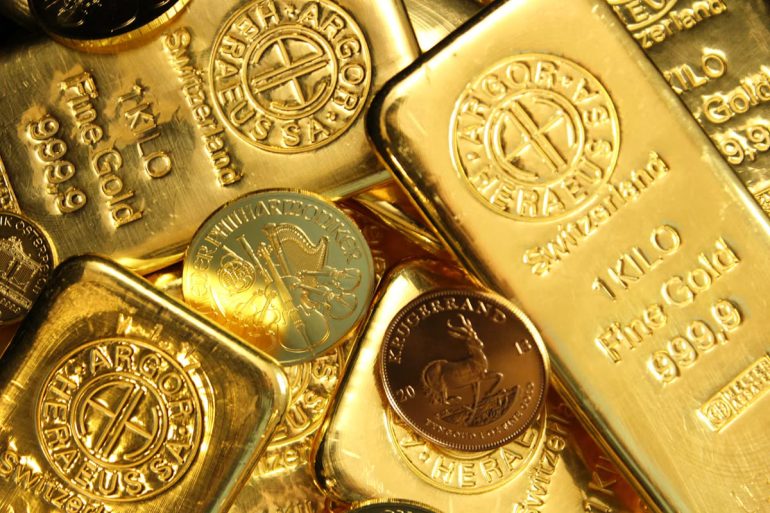
La scène est plus fréquente qu’on ne l’imagine : en vidant la maison d’un parent, on tombe sur une boîte en fer remplie de Napoléon, quelques souverains anglais ou un petit lingot rangé au fond d’une armoire. Ce métal, acheté parfois des décennies plus tôt comme placement de précaution, entre alors dans la succession. Avant de penser à le vendre ou à le partager, il faut le déclarer correctement, l’estimer à sa juste valeur et comprendre ce que chaque option implique sur le plan fiscal.
Recenser l’or avant toute chose
Le premier réflexe consiste à dresser un inventaire précis : nombre de pièces, type, millésime quand il est lisible, état de conservation, présence éventuelle de lingots ou de lingotins avec leur numéro et leur certificat. Les factures d’achat, bordereaux de banque ou anciens relevés de coffre méritent d’être rassemblés, même s’ils semblent anodins. Ils pourront servir plus tard, au moment de la revente.
Il faut aussi vérifier où se trouve l’or. Celui conservé à domicile se découvre souvent par hasard, mais une partie peut dormir dans un coffre bancaire, dont l’ouverture obéit à une procédure particulière après un décès. Le notaire chargé du règlement de la succession est l’interlocuteur naturel pour organiser cet inventaire et éviter qu’un héritier ne garde des pièces sans en parler aux autres.
Dans la même rubrique : Comprendre les Marchés Financiers en 5 Étapes.

Photo : Unsplash
Déclarer l’or à sa valeur du jour du décès
Les pièces et lingots font partie de l’actif successoral au même titre qu’un compte bancaire ou un portefeuille de titres. Ils doivent figurer dans la déclaration de succession, pour leur valeur vénale au jour du décès, c’est-à-dire le prix auquel ils auraient pu être vendus ce jour-là. Pour l’or d’investissement, cette valeur se déduit assez simplement du cours du métal et de la prime propre à chaque pièce ; pour des pièces rares ou de collection, l’avis d’un numismate devient utile.
Les délais et les modalités de dépôt sont détaillés sur la fiche officielle consacrée à la déclaration de succession : en règle générale, six mois à compter du décès lorsqu’il a eu lieu en France métropolitaine, avec des pénalités en cas de retard. Sous-évaluer l’or ou l’omettre expose les héritiers à un redressement, d’autant que les achats passés par une banque ou un comptoir ont pu laisser des traces.
Voir également : Comment optimiser son portefeuille d’investissement ?.
Faire estimer les pièces par un professionnel
Toutes les pièces d’or ne se valent pas. Une pièce courante s’échange autour de la valeur de son métal, augmentée d’une prime qui varie selon la demande. Une pièce ancienne en excellent état, ou d’un millésime recherché, peut valoir sensiblement plus. À l’inverse, une pièce rayée, nettoyée ou montée en bijou perd de son attrait pour les investisseurs.
Pour y voir clair, les explications réunies par Horus d’Or sur l’or dans une succession détaillent les étapes de l’inventaire à la vente et ce qu’il faut demander à un comptoir avant d’accepter une offre. Faire établir deux estimations écrites permet de comparer et de disposer d’un document solide si la valeur déclarée venait à être discutée.
À découvrir aussi : Comprendre les Bases de l’Investissement.
Garder, partager ou vendre
Une fois la succession réglée, les héritiers ont le choix. Conserver l’or a du sens pour qui souhaite garder une réserve de valeur ou un souvenir familial. Le partager est simple tant qu’il s’agit de pièces identiques, plus délicat avec un lingot indivisible : il faut alors soit le vendre, soit compenser l’écart entre héritiers.
En cas de vente, deux régimes fiscaux coexistent en principe. Le premier est une taxe forfaitaire calculée sur le prix de cession, sans justificatif particulier. Le second taxe la plus-value réelle, avec un abattement qui augmente avec la durée de détention, mais suppose de pouvoir prouver la date et le prix d’acquisition. Pour un bien hérité, c’est en principe la valeur retenue dans la déclaration de succession qui sert de point de départ. D’où l’intérêt de conserver soigneusement l’acte du notaire et les estimations : selon le cours de l’or au moment de la revente, l’écart entre les deux régimes peut être important.
Prendre le temps avant de céder
Rien n’oblige à vendre dans la précipitation. Le cours de l’or fluctue, les primes aussi et un héritage n’impose pas de liquider immédiatement ce qui a été transmis. Mieux vaut régler d’abord les formalités, payer les éventuels droits, puis réfléchir sereinement à la place que ce métal doit occuper dans son propre patrimoine, en se faisant conseiller par le notaire ou un professionnel du placement si les montants le justifient.