L’offshore pèse environ 15% de la capacité éolienne mondiale : que faut-il vraiment en retenir ?
Le brief de départ citait le chiffre de 15% pour l’éolien en mer dans la capacité éolienne mondiale. Ce chiffre circule beaucoup, mais les données vérifiées transmises pour cet article ne le confirment pas et les valeurs fournies (« [object Object] ») sont inexploitables. Je dois donc dire clairement : aucun chiffre précis de capacité installée, de part de marché régionale ou d’investissement ne sera avancé ici sans source nommée. Pour les valeurs à jour, il faut se reporter aux rapports annuels du Global Wind Energy Council ou de l’Agence internationale de l’énergie.
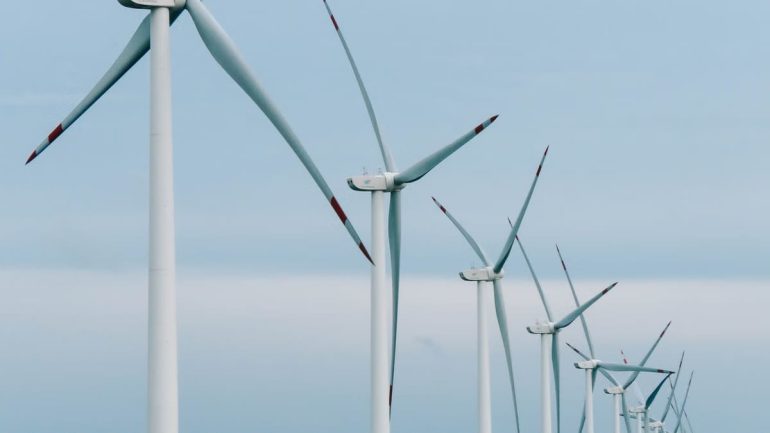
Reste à décrire comment le secteur fonctionne vraiment. Trois mécanismes portent cette croissance. Premièrement, les pays et les entreprises ont besoin d’électricité décarbonée et les usages s’électrifient. Deuxièmement, les objectifs climatiques poussent les États à fixer des cibles de capacité en mer. Troisièmement, le coût par mégawatt baisse parce que les turbines grandissent : les turbines récentes se situent dans la fourchette de 12 à 15 MW, contre quelques mégawatts il y a dix ans.
Une turbine plus grande change tout. Avec la même puissance, il faut moins de mâts, donc moins de fondations, moins de câbles, moins d’allers-retours de navires de maintenance. Ces leviers de croissance ne suffisent pas à garantir qu’un projet gagne de l’argent. Les États-Unis en offrent un exemple récent : TotalEnergies a renoncé à deux projets éoliens en mer au profit d’investissements dans le pétrole et le gaz, ce qui rappelle que le contexte politique pèse autant que la technologie.
Quels pays dominent le marché offshore et pourquoi investir là ?
Le marché s’organise autour d’une poignée d’acteurs dominants. La Chine contrôle l’expansion, avec une industrie qu’elle maîtrise de bout en bout et une planification centrale très rigoureuse. Le Royaume-Uni, le Danemark et l’Allemagne ont les parcs les plus anciens, en mer du Nord depuis environ quinze ans. Les États-Unis émergent à peine et restent imprévisibles, comme le montre le retrait de TotalEnergies.
Faute de données chiffrées vérifiées, le tableau ci-dessous compare des profils qualitatifs, sans valeurs de capacité.
| Marché | Atout principal | Point de vigilance |
|---|---|---|
| Chine | Chaîne industrielle intégrée, volumes élevés | Transparence limitée, accès restreint pour un investisseur étranger |
| Royaume-Uni | Mécanismes de contrats long terme éprouvés | Hausse des coûts, enchères parfois sans candidat |
| Danemark | Expertise historique, cadre réglementaire stable | Marché de taille modeste |
| Allemagne | Objectifs ambitieux, réseau en mer du Nord | Raccordement au réseau et délais |
| États-Unis | Vaste potentiel côtier | Incertitude politique et réglementaire marquée |
Pour l’investisseur, la lecture est simple. Les marchés matures offrent de la visibilité mais des rendements plus compressés. Les marchés en construction promettent davantage de croissance, avec un risque réglementaire plus élevé. Les coûts d’installation dépendent de la profondeur, de la distance à la côte et de la disponibilité des navires spécialisés, trois paramètres qui varient fortement d’un site à l’autre.
À découvrir aussi : Investir dans le stockage d’énergie en 2026 : guide complet.
Les technologies flottantes vont-elles transformer l’éolien offshore d’ici 2030 ?
L’éolien flottant permet de s’installer où les fondations fixes impossibles à enfoncer : en eau profonde, en Méditerranée, sur les côtes qui dégringolent vite, ou au large du Japon. Les promoteurs soulignent aussi qu’on peut les placer loin des côtes : moins visibles et moins en concurrence avec la pêche ou le tourisme.
Ce qu’il faut savoir sur le flottant
- La technologie en est au stade des fermes pilotes et des premiers parcs commerciaux, pas encore de la production de masse.
- Les coûts actuels restent supérieurs à ceux des fondations fixes. Les projections de baisse pour 2028-2030 relèvent d’hypothèses de développeurs, pas de certitudes.
- Des acteurs comme Principle Power, Saipem ou Stiesdal développent des concepts de flotteurs, chacun avec une architecture différente.
- Le soutien public, notamment européen et la R&D conditionnent l’accélération.
Le pari est donc à moyen terme. Un investisseur qui s’y intéresse place son capital sur une courbe d’apprentissage : plus il se construira de projets, plus les coûts devraient baisser, mais rien ne le garantit. Les entreprises citées sont des acteurs de référence du secteur, non des recommandations d’achat. Le risque technologique, lui, est réel : un concept de flotteur peut s’imposer ou disparaître selon son comportement en conditions extrêmes.
Les chaînes d’approvisionnement offshore restent fragiles : où sont les vrais risques ?
Un parc en mer exige des aciers épais, des câbles sous-marins, de l’électronique de puissance et des navires très spécialisés qu’on compte sur les doigts de la main. Cela crée rapidement des embouteillages. Quelques fournisseurs, mostly en Asie, contrôlent des pans entiers de la chaîne. Quand la demande monte, les délais s’étirent immédiatement.
Quels sont les principaux points de rupture ?
Les matériaux (aciers rares, bobinages) et l’électronique de forte puissance d’abord. Puis les navires de pose : on en compte six à peine dans le monde, ils coûtent des dizaines de millions et on les loue un an à l’avance. Le fret maritime en rajoute : les coûts oscillent et un projet figé sur dix ans ne peut pas s’adapter.
Les droits de douane changent-ils la donne ?
Oui. Si les douanes montent les tarifs sur l’acier ou les semi-conducteurs, le coût d’un parc grimpe. Or le prix auquel on vend l’électricité est souvent bloqué par contrat depuis le départ. Le prix monte, le tarif de vente ne bouge pas : la rentabilité s’effondre.
À lire aussi : Investir dans l’énergie solaire : rentabilité et tendances 2026.
Comment les développeurs se protègent-ils ?
En s’approvisionnant auprès de plusieurs partenaires, en fabriquant eux-mêmes certaines pièces et en stockant les composants critiques. Pour l’investisseur, le vrai travail c’est examiner si le développeur maîtrise vraiment sa chaîne logistique avant de regarder ses contrats : c’est dans les délais et les surcoûts que l’argent se perd.
Les partenariats public-privé peuvent-ils offrir des rendements stables ?
Le brief parlait de rendements de 6 à 8% par an. Je n’ai aucune donnée pour vérifier ce chiffre et il ne faut surtout pas le lire comme une promesse : le retour dépend entièrement de la structure du projet, du pays et du timing. Ce qui est vrai, ce sont les outils qui donnent de la prévisibilité.
- Les contrats d’achat d’électricité de long terme (PPA ou contrats pour différence, souvent sur 15 à 20 ans) fixent ou encadrent le prix de vente.
- Les obligations vertes financent la construction avec des investisseurs institutionnels à la recherche d’actifs adossés à des flux contractuels.
- Les crédits d’impôt et subventions réduisent le coût du capital, selon les pays.
- Les phases du projet n’ont pas le même profil : la construction concentre le risque, l’exploitation produit des flux plus prévisibles.
Le niveau de risque varie selon la place occupée dans la structure : le capital exposé aux dépassements de chantier n’a rien à voir avec une dette sécurisée par des revenus contractuels. Quatre paramètres commandent le retour sur investissement : le taux de charge du vent (la part du temps où les turbines produisent à pleine puissance), le prix de l’électricité, le coût de maintenance et le coût de financement. Une erreur sur l’un d’eux suffit à déplacer sensiblement la rentabilité.
L’impact environnemental marin : une opportunité de différenciation pour les investisseurs
Les parcs en mer ne sont pas neutres pour les écosystèmes. Les oiseaux marins risquent des collisions, les mammifères marins souffrent du bruit des battages de pieux et les fonds sont modifiés par les fondations et les câbles. Les études d’impact sont donc devenues un passage obligé et la réglementation se durcit en Europe comme en Amérique du Nord.
Les mesures de réduction existent : systèmes de détection pour limiter les risques aux oiseaux, rideaux de bulles pour atténuer le bruit sous-marin, calendrier des travaux évitant les périodes de reproduction ou de migration. Elles ont un coût. Le brief évoque 3 à 8% du budget d’un projet, une fourchette à prendre comme un ordre de grandeur non vérifié ici.
Sur le même sujet : L’impact des énergies renouvelables sur les marchés.
Pour les investisseurs institutionnels soumis à des critères ESG, un projet qui documente ses effets et publie son bilan carbone complet devient plus facile à financer. La transparence agit alors comme un avantage concurrentiel et un projet primé pour sa démarche environnementale rassure les prêteurs. À l’inverse, un dossier contesté devant les tribunaux ou par les riverains accumule retards et surcoûts.
Pourquoi un portefeuille offshore diversifié vaut mieux qu’un seul méga-projet
Je dois être clair : ce qui suit est une opinion, pas un conseil d’investissement. Placer tout son argent dans un seul méga-parc, c’est risquer gros si le chantier déraille, si un fournisseur fait défaut ou si la justice bloque le projet. Ce risque-là s’efface en diversifiant. Le risque global (les taux, les changements politiques) reste, lui.
Un exemple de répartition, à adapter à vos besoins, pourrait être :
- Géographie: europe, Asie et Amériques, pour ne pas dépendre d’un seul cadre réglementaire.
- Technologie: une majorité de fondations fixes, plus matures et une part plus modeste de flottant, plus risquée.
- Acteurs: des énergéticiens établis pour la stabilité, quelques spécialistes plus innovants pour le potentiel de croissance.
L’investisseur prudent choisira les grands énergéticiens et les revenus réguliers. L’investisseur agressif prendra des paris sur les technologies neuves, avec du potentiel mais aussi des hauts et des bas. Pensez en années : dix ans minimum, car c’est la durée de vie utile de ces installations. Les chiffres de volatilité du brief (12 à 15% par an) ne sont pas soutenus par les données que j’ai et il faut les vérifier auprès de vrais fonds avant d’agir.
Pour la mise en œuvre, les particuliers passent le plus souvent par des fonds ou des ETF thématiques plutôt que par des projets en direct, ce qui apporte de la diversification mais aussi des frais. Avant tout engagement, comparez les frais, la composition réelle des fonds et votre tolérance à la perte et rapprochez-vous d’un conseiller agréé si votre situation l’exige.
À retenir : cet article est informatif et ne constitue pas un conseil en investissement. Les rendements ne sont jamais garantis et un placement dans les énergies renouvelables comporte un risque de perte en capital.